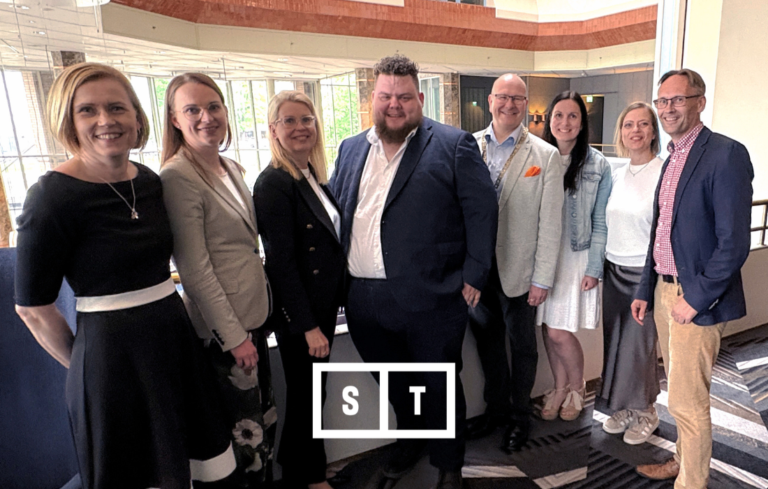
Valtioneuvosto on asettanut tilintarkastuslautakunnan toimikaudeksi 1.1.2019-31.12.2021.
Puheenjohtaja:
Talousjohtaja Pekka Pajamo, Keskinäinen työeläkevakuutusyhtiö Varma
Varapuheenjohtaja:
Hovioikeudenneuvos Jussi Heiskanen, Helsingin hovioikeus
Jäsenet (varajäsen suluissa):
- Asianajaja Riikka Rannikko, Hannes Snellman Asianajotoimisto Oy, (Lainsäädäntöasioiden päällikkö Tiina Toivonen, Suomen Yrittäjät)
- Asianajaja Leena Romppainen, Asianajotoimisto Castrén & Snellman Oy, (Hovioikeudenasessori Silja Leino, Helsingin hovioikeus)
- VP Group Accounting and Tax Elina Stråhlman, Finnair Oyj (Asiantuntija Hannu Ylänen, Elinkeinoelämän keskusliitto EK)
- Ekonomi Ari Allan Ahti, entinen KHT-tilintarkastaja (Johtava asiantuntija Janne Fredman, Taloushallintoliitto)
- Anders Tallberg, Senior Fellow, Hanken & SSE Executive Education (Professori Lasse Niemi, Aalto yliopisto, laskentatoimen laitos)
- Yliopistonlehtori Antti Fredriksson, Turun yliopisto, kauppakorkeakoulu (Professori Mervi Niskanen, Itä-Suomen yliopisto)
- Professori Teija Laitinen, Vaasan yliopisto (Professori Marjaana Helminen, Helsingin yliopisto)
Pysyvät asiantuntijat (varahenkilö suluissa):
- KHT Juha-Pekka Keimmo, Revico Grant Thornton Oy (KHT Heikki Ilkka, Ernst & Young Oy)
- KHT Kari Lydman, Tilintarkastustoimisto Lydman Oy (HT Jukka Prepula, Tiliextra Oy)
Lue lisää valtioneuvoston sivuilta >
Mikä tilintarkastuslautakunta?
Tilintarkastuslautakunta on ratkaisutoiminnassaan itsenäinen ja toimii Patentti- ja rekisterihallituksen Tilintarkastusvalvonnassa.
Tilintarkastuslautakunnan tehtävänä on mm.
- tilintarkastuksen yleinen ohjaus ja kehittäminen
- hallinnollisten seuraamusten määrääminen, kuten varoitusten ja huomautusten antaminen sekä hyväksymisen peruuttaminen
- oikaisuvaatimuksiin ja muutoksenhakuun liittyvät ratkaisut.