
Nostoja laaduntarkastuksen vuosiraportilta: Liikevaihdon tarkastuksen dokumentaatio kuntoon
Liikevaihto tai sitä vastaavat tuotot ovat vakiintuneet laaduntarkastuksen painopistealueeksi, koska liikevaihto tai sitä vastaavat tuotot ovat pääsääntöisesti tilinpäätöksen kannalta olennainen erä sekä tilinpäätöserä, johon liittyy ...
Nostoja laaduntarkastuksen vuosiraportilta: Tilintarkastuskertomuksella on suuri painoarvo laaduntarkastuksessa
Tilintarkastusvalvonnan laaduntarkastuksen vuosiraportilla samat teemat toistuvat vuodesta toiseen. Havaintojen toistuminen selittynee osittain sillä, että laaduntarkastuksen kohteena on vuosittain eri tilintarkastajat. Voisimmeko kuitenkin oppia kollegoiden laaduntarkastusten ...
Tilintarkastajat osana harmaan talouden torjuntaa
Harmaan talouden torjunta mielletään usein viranomaisten tehtäväksi: valvonnaksi, tarkastuksiksi ja seuraamuksiksi. Tämä näkökulma on kuitenkin vain osa kokonaisuutta. Torjunta kuuluu laajemmin koko yhteiskunnalle, myös niille ...
Uudet kirjanpito-ohjelmien opasvideot nyt Oma ST:ssä
Tilintarkastajan Perusosa -hyllyyn on lisätty neljän yleisesti käytetyn kirjanpito-ohjelman opasvideot, jotka auttavat tilintarkastajia tutustumaan ohjelmistojen keskeisiin toimintoihin. Videoilla ohjelmistotoimittajien asiantuntijat esittelevät muun muassa aineiston hakemista, ...
Webinaari: Kestävyys – turhaa raportointihumppaa vai kilpailukyvyn varmistaja?
Kestävyystyö on yhä tärkeä osa pk-yrityksen menestystä, vaikka lakisääteiset raportointivaatimukset ovat muuttuneet. Tervetuloa webinaariin kuulemaan, miten vastuullisuutta voidaan hyödyntää kilpailuetuna, mitä sidosryhmät yrityksiltä odottavat ja ...
Hallitus esittää laajoja muutoksia osakeyhtiö- ja osuuskuntalainsäädäntöön
Hallitus esittää merkittäviä muutoksia osakeyhtiö- ja osuuskuntalainsäädäntöön. Ehdotukset keventäisivät yritysten hallinnollista taakkaa, sujuvoittaisivat yhtiöoikeudellisia menettelyjä ja vaikuttaisivat myös tilintarkastajien työhön muun muassa lausunto- ja todistusvaatimusten ...
Pörssilistatun kestävyysraportointiyrityksen emoyritykselle velvollisuus merkitä emoyhtiön tilinpäätösluvut digitaalisesti
Tilinpäätösasiakirjojen digitaaliseen raportointiin liittyvät vaatimukset ovat kasvaneet. Vaatimukset koskevat pörssilistattuja kestävyysraportointiyrityksiä, joiden tulee jatkossa huomioida ESEF-vaatimusten lisäksi se, että myös emoyhtiön luvut tulee jatkossa merkitä ...
Tilintarkastustietojen oikeellisuus ja ajantasaisuus olisi syytä huomioida kaupparekisterilain uudistamisessa
Suomen Tilintarkastajat ry pitää kaupparekisterilain uudistamista koskevan hallituksen esitysluonnoksen tavoitteita kannatettavina. Yhdistys korostaa kuitenkin, että rekisteritietojen ajantasaisuuden parantamisen ohella olisi syytä kehittää myös tilintarkastustietojen laatua, ...
Kestävyystieto on pk-yrityksille mahdollisuus
EU on keventänyt yritysten kestävyysraportointivaatimuksia, mutta odotukset yrityksiä kohtaan eivät katoa. Asiakkaat, rahoittajat ja kumppanit tarvitsevat jatkossakin luotettavaa kestävyystietoa – ja sen tuottamisessa kannattaa hyödyntää ...
Tilintarkastus ja harmaan talouden torjunta
Tilintarkastus nähdään vahvasti osana harmaan talouden torjuntaa – ja ennen kaikkea sen ennaltaehkäisyä. Jäsenkyselymme tulokset korostavat, että tilintarkastuksen merkitys ulottuu yksittäisiä tarkastuksia laajemmalle osaksi koko ...

Ilmaisukielto, salassapito- ja huomautusvelvollisuus samassa tilintarkastustoimeksiannossa
Tämä modernia orjuutta käsittelevän artikkelisarjan päättävä neljäs osa käsittelee tilintarkastajan toimeksiannossaan mahdollisesti kohtaavan työvoiman hyväksikäytön vaikutusta tilintarkastajan raportointiin. Toimeksiantoa suorittaessaan tilintarkastaja saattaa havaita kyseiselle toimialalle ...
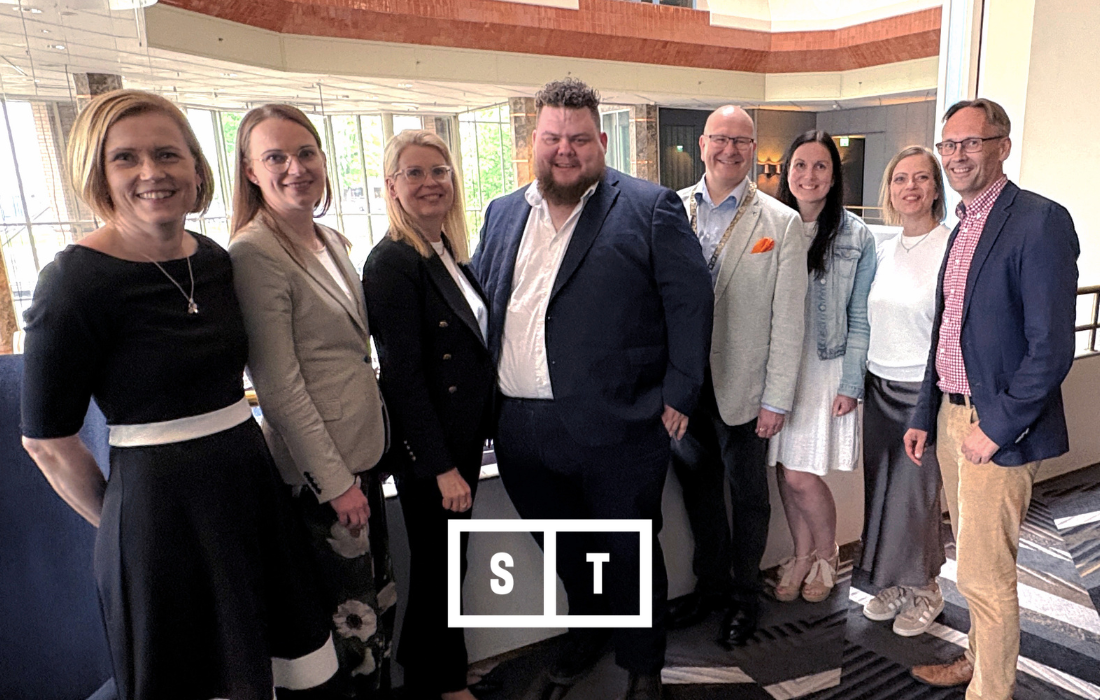
Yhdistyksen hallituksen puheenjohtajaksi Markku Katajisto
Suomen Tilintarkastajat ry:n vuosikokous järjestettiin 11.6. Helsingissä. Vuosikokouksessa valittiin yhdistykselle uusi hallituksen puheenjohtaja ja päivitettiin hallituksen kokoonpanoa alkavalle toimikaudelle.