
Nostoja laaduntarkastuksen vuosiraportilta: Lähipiirin tunnistaminen ja dokumentointi tarkastuksessa
Lähipiiriasioiden tarkastamiseen liittyvissä laaduntarkastuksen vuosiraportin havainnoissa toistuvat puutteet lähipiirin ja lähipiiritapahtumien tunnistamisessa, tehtyjen tarkastustoimenpiteiden dokumentoinnissa sekä liitetietojen vaatimustenmukaisuuden arvioinnissa. Havaintojen perusteella dokumentaatiolta edellytetään, että lähipiiri ...
Nostoja laaduntarkastuksen vuosiraportilta: Tase-erien tarkastuksen tyypillisimmät havainnot
Laaduntarkastuksen painopistealueista etukäteen valituksi tase-eräksi useimmiten valikoituu vaihto-omaisuus, myyntisaamiset tai käyttöomaisuus erän merkittävyydestä taseessa johtuen. Vuosiraporttien havaintojen perusteella voi tunnistaa näihin tase-eriin liittyviä tarkastustoimenpiteitä, joiden ...
Nostoja laaduntarkastuksen vuosiraportilta: Liikevaihdon tarkastuksen dokumentaatio kuntoon
Liikevaihto tai sitä vastaavat tuotot ovat vakiintuneet laaduntarkastuksen painopistealueeksi, koska liikevaihto tai sitä vastaavat tuotot ovat pääsääntöisesti tilinpäätöksen kannalta olennainen erä sekä tilinpäätöserä, johon liittyy ...
Nostoja laaduntarkastuksen vuosiraportilta: Tilintarkastuskertomuksella on suuri painoarvo laaduntarkastuksessa
Tilintarkastusvalvonnan laaduntarkastuksen vuosiraportilla samat teemat toistuvat vuodesta toiseen. Havaintojen toistuminen selittynee osittain sillä, että laaduntarkastuksen kohteena on vuosittain eri tilintarkastajat. Voisimmeko kuitenkin oppia kollegoiden laaduntarkastusten ...
ST:n julkaisu tilintarkastusvalvonnan rakenteesta ja painopisteistä
ST on julkaissut kolmannen selvityksen tilintarkastuksen toimintaympäristöön liittyvistä muutoksista. Tässä selvityksessä tarkastellaan Suomen tilintarkastusvalvonnan nykytilaa ja kehitystarpeita kokonaisvaltaisesti.
Selvitys Tilintarkastusvalvonnan tilasta: toimintaympäristön muutokset haastavat valvontaa
Tilintarkastusjärjestelmä uudistui vuonna 2016, kun myös Tilintarkastusvalvonta aloitti toimintansa PRH:n yhteydessä. Tässä selvityksessä tarkastellaan, miten valvonta on toteuttanut tehtävänsä ja kuinka EU-sääntely on saatettu osaksi ...
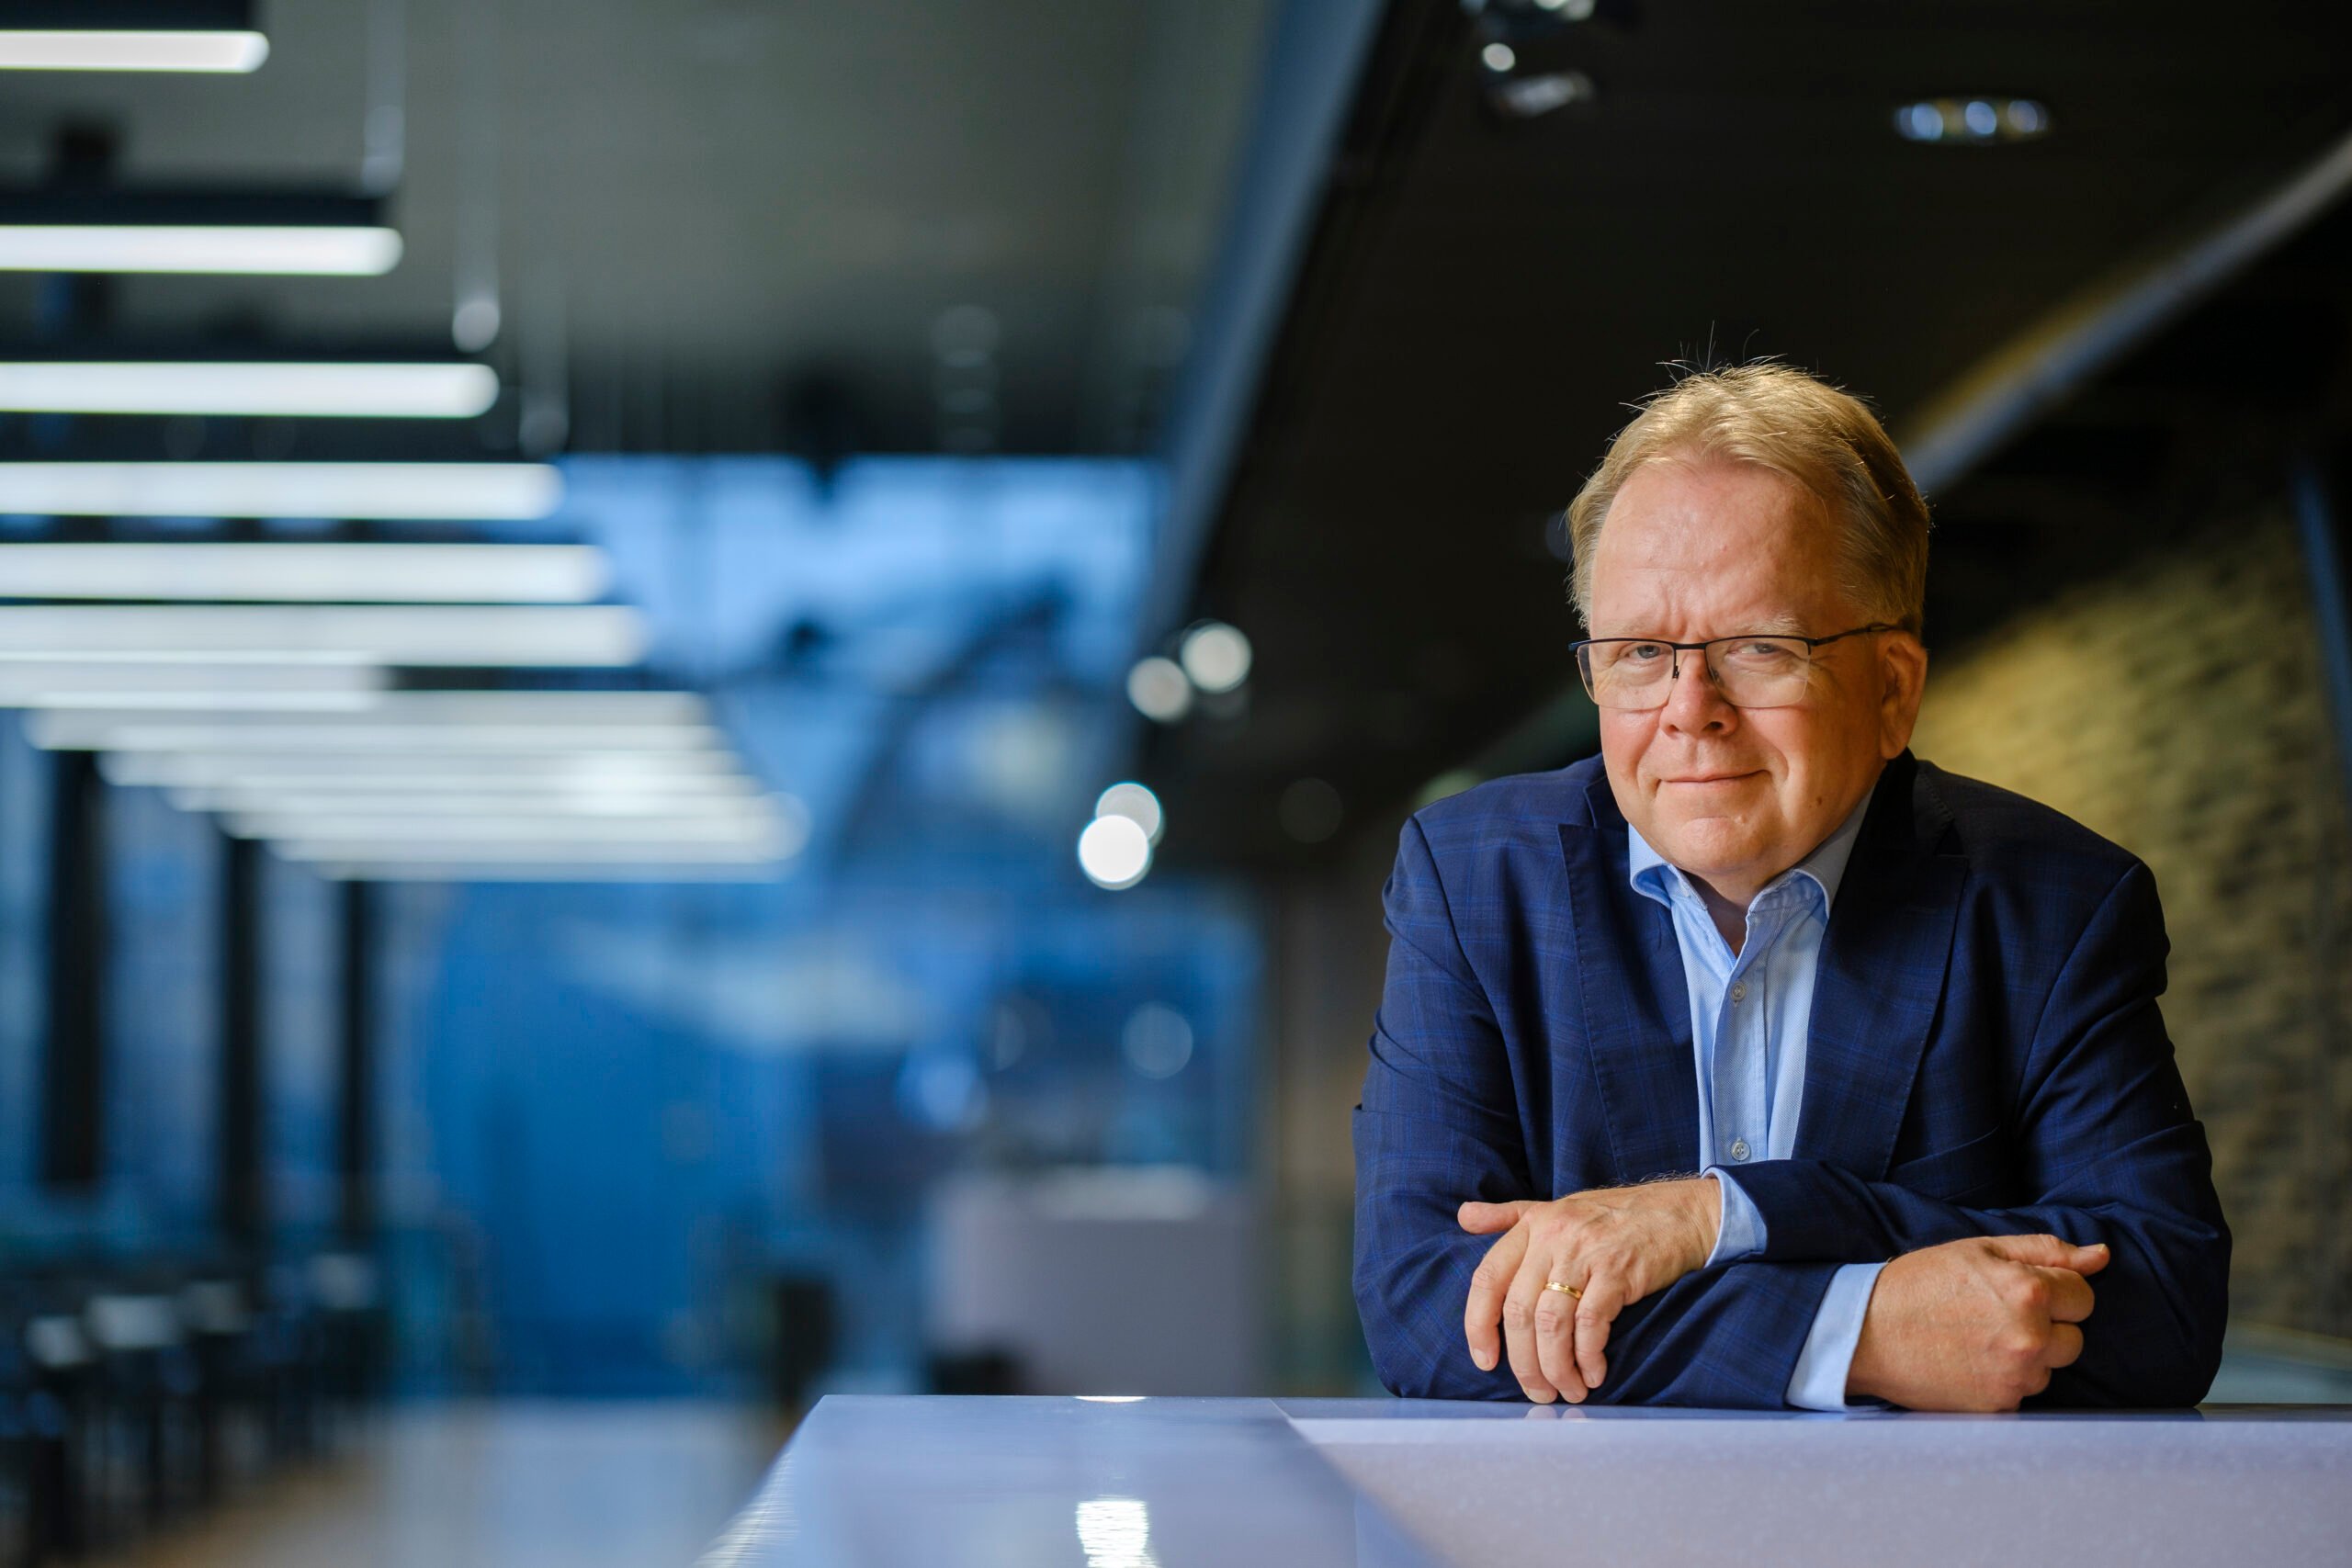
Tilintarkastuslautakunta – luottamuksen ja seuraamusharkinnan ytimessä
Tilintarkastuslautakunnan puheenjohtaja OTT Pekka Timosella on ainutlaatuista kokemusta valtion omistajaohjauksesta ja tilintarkastuksen sääntelystä. Timonen kertoo arvostavansa tilintarkastajien näkemystä ja kokemusta yhtiön ulkopuolisena toimijana.

Kuka pelkää PRH:ta?
Tilintarkastajien Kesäpäivillä järjestettiin jäsenpaneeli laaduntarkastuksesta. Paneelin alustuksen ja kahden tilintarkastajan tuoreiden laaduntarkastuskokemusten kautta pyrittiin antamaan oikea ja riittävä kuva nykypäivän laaduntarkastuksesta ja oikomaan joitain väärinkäsityksiä ...
PRH:n vuosiraportit 2022 julkaistu
PRH:n tilintarkastusvalvonta on julkaissut verkkosivuillaan Kertomuksen tilintarkastusvalvonnan toiminnasta, Tutkinta-asioiden vuosiraportin ja laaduntarkastuksen vuosiraportin vuodelta 2022.

IFIARin mukaan PIE-tilintarkastusten laatu paranee vähitellen
Kansainvälinen tilintarkastusalan valvontaviranomaisten yhdistys IFIAR julkaisi vuosittaisen selvityksensä tilintarkastuksen ulkoisen laadunvalvonnan havainnoista. Selvityksen mukaan laatu paranee vähitellen.

Tilintarkastuslautakunnan ratkaisut tulisi julkaista ilman nimiä
On ongelmallista, että tilintarkastusvalvonta julkaisee ratkaisuissaan tilintarkastajan nimen sekä tilintarkastuksen kohteena olleen yhteisön nimen.

Rahanpesulain osittaisuudistus on edelleen eduskunnan käsittelyssä
Rahanpesulaki muuttuu. Osa muutoksista on terminologisia, mutta mukaan mahtuu myös uusia velvoitteita, jotka tilintarkastajien rahanpesulain mukaisina ilmoitusvelvollisina tulee huomioida.