
Tilintarkastajien ääni kuuluviin hallitusohjelmassa
Tilintarkastajan työ rakentuu lainsäädännön, valvonnan ja viranomaiskäytäntöjen varaan. Sääntely- ja vastuuympäristöön vaikuttaa pitkälti valtiovallan, eli ministeriöiden ja valtaapitävien hallitusten painotukset sekä näkemykset.
Suomen Tilintarkastajat ry:n voimassa olevat suositukset
Tältä sivulta löydät kaikki Suomen Tilintarkastajat ry:n voimassa olevat suositukset ja muut ohjeet listattuna.
Lausunto eduskunnan verojaostolle
Lausunto eduskunnan verojaostolle

Helsingin Sanomat: Tilintarkastusvelvollisuus säilyy ennallaan
Hallitus keskeytti lakihankkeen, jolla olisi poistettu mikroyritysten tilintarkastusvelvollisuus.
Sähköisten julkaisujen arvonlisäverotus
Hallituksen esitysluonnos koskien arvonlisäverolain 85 a §:n muuttamista sähköisten julkaisujen osalta
Yksityisen osakeyhtiön osakepääomavaatimus poistuu
Liputusvelvollisuus osakepääoman menettämisestä säilyy toistaiseksi.
Tilintarkastusvelvollisuus säilyy myös mikroyrityksillä
Luotettavuus peittosi norminpurun hengen.
Yhteisöjen tulolähdejaon poistaminen
Yhteisöjen tulolähdejaon poistamista koskeva hallituksen esitysluonnos
Konserniavustus
Lausunto luonnoksesta Verohallinnon ohjeeksi Konserniavustus
Tilintarkastuksen vaikutus voitonsiirtoon verokannan laskemisessa
Mitä vaikutuksia tilintarkastajan valitsematta jättämisellä on verotuksen näkökulmasta?
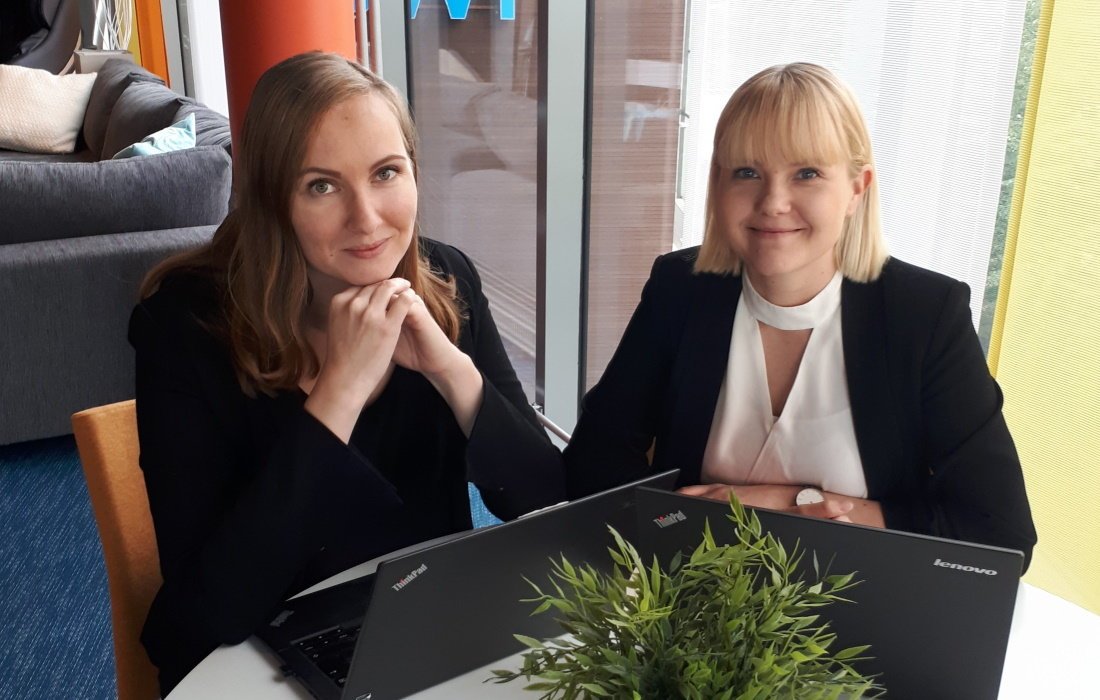
Tilintarkastus on muutakin kuin numeroiden tarkastamista
Assistant Managerit Sini Forsström ja Annika Salmela kertovat työstään ja vapaa-ajastaan.
Tilintarkastaja ja EU:n tietosuoja-asetus
Suositus tilintarkastajien ja tilintarkastajien asiakkaiden avuksi tietosuoja-asetuskysymyksissä.
Robotin kanssa töissä
Mitä ohjelmistorobotiikka on? Entä mitä hyötyä siitä on taloushallinnossa?
7 x startupit tutuiksi
Mitä startup-yrityksen perustamisessa ja toiminnassa on hyvä huomioida ja ymmärtää?
Mitä tilintarkastus on?
Harkitsetko tilintarkastusalan opintoja tai mietityttääkö, mitä kaikkea tilintarkastaja työssään tekee? Opiskele tilintarkastuksen lyhyt oppimäärä!

Luotettava tieto – tärkeää vai ei?
Keskustelu tilintarkastusvelvollisuuden kaventamisesta hämmentää. Eikö olekaan merkityksellistä, että käytössämme oleva informaatio on luotettavaa?
KILAn lausunto KPL 5:5b §:n soveltamisesta
Kirjanpitolautakunnan mukaan KPL 5:5b §:n tarkoituksena on ollut mahdollistaa IFRS-säännösten mukainen menettely.